Domain gartendeko-online.de kaufen?
Wir ziehen mit dem Projekt
gartendeko-online.de um.
Sind Sie am Kauf der Domain
gartendeko-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gartendeko-online.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
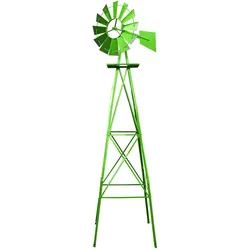
Wiltec, Aussendekoration, Windrad mit 245cm Höhe Windmühle in Grün Windspiel Gartendeko RankhilfeDas grüne Windrad von Wiltec erscheint im typischen US-Design, wie es im amerikanischen Mittleren Westen zu finden ist. Die Windmühle verfügt über ein voll funktionsfähiges und rotierendes Rad mit einem Durchmesser von 545 mm. Dank des Rades kann ein optischer Eindruck davon vermittelt werden, wie stark der Wind weht. Darüber hinaus zeigt die Wetterfahne die Richtung an, aus der die Brise kommt. Aufgrund des kugelgelagerten Rades ist der Betrieb leise und reagiert das Rad auch bereits bei sehr leichtem Wind. Die stabile Windmühle hat ein Aussenmass von 840 x 650 mm (LxB), verfügt über eine quadratische Basis und lässt sich standfest montieren. Mit einer Höhe von 2,50 m ist das Windrad eine imposante Konstruktion, die sich gut für den Garten eignet. Sein grosszügiges Gestell lässt sich auch als Rankhilfe für Kletterpflanzen nutzen. Umhüllt von farbenfrohen Blüten, wird das Windrad dann zu einem besonderen Hingucker.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Körperschaftsteuer und Gewerbesteuer, Fachbücher von Christoph DrägerDer Autor vermittelt smart und fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben. Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie verdeckte Gewinnausschüttung, Beteiligungserträge, Zins- und Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung. Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer. In der 2. Auflage durchgängig aktualisiert mit den Änderungen unter anderem durch das JStG 2024, Steuerfortentwicklungsgesetz, Wachstumschancengesetz, das Kreditzweitmarkförderungsgesetz und das Mindestbesteuerungsrichtlinie-Umsetzungsgesetz. Rechtsstand: Februar 2025. Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leserinnen und Leser schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blumentopf mit Rankhilfe Pflanzkübel Pergola Blumenkasten Anthrazit 58x78 cmProsperplast Blumentopf Bloma mit Pergola – Dekorative Rankhilfe für Balkon, Terrasse und Garten Das Bloma Set kombiniert einen großzügigen Pflanzkasten mit einer abnehmbaren Pergola und eignet sich ideal zur stilvollen Bepflanzung und Begrünung verschiedenster Außenbereiche. Die abgerundete Box bietet viel Platz für Zier- und Nutzpflanzen, während die fünfteilige Pergola mit stabilen Verbindern eine dekorative Kletterhilfe bildet – perfekt für rankende Pflanzen. Inklusive: Eine zusätzliche Verstärkung für den Pflanzkasten sorgt für extra Stabilität und eine langlebige Nutzung. Pflanzkasten mit großem Volumen – ideal für Gemüse und Zierpflanzen Abnehmbare Pergola – als stabile Rankhilfe für Erbsen, Tomaten, Gurken u.v.m. Vielseitig einsetzbar – perfekt für Balkon, Terrasse, Pavillon oder Garten Grüne Trennwand mit dekorativem Charakter Robuste Konstruktion mit Verstärkungselement für mehr Stabilität Setzen Sie kreative Akzente in Ihrem Außenbereich und schaffen Sie mit dem Bloma Pflanzkasten eine funktionale und stilvolle Ranklösung für Ihre Pflanzenvielfalt.16,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Aussendekoration, Windrad mit 245cm Höhe Windmühle in Grün Windspiel Gartendeko RankhilfeDas grüne Windrad von Wiltec erscheint im typischen US-Design, wie es im amerikanischen Mittleren Westen zu finden ist. Die Windmühle verfügt über ein voll funktionsfähiges und rotierendes Rad mit einem Durchmesser von 545 mm. Dank des Rades kann ein optischer Eindruck davon vermittelt werden, wie stark der Wind weht. Darüber hinaus zeigt die Wetterfahne die Richtung an, aus der die Brise kommt. Aufgrund des kugelgelagerten Rades ist der Betrieb leise und reagiert das Rad auch bereits bei sehr leichtem Wind. Die stabile Windmühle hat ein Aussenmass von 840 x 650 mm (LxB), verfügt über eine quadratische Basis und lässt sich standfest montieren. Mit einer Höhe von 2,50 m ist das Windrad eine imposante Konstruktion, die sich gut für den Garten eignet. Sein grosszügiges Gestell lässt sich auch als Rankhilfe für Kletterpflanzen nutzen. Umhüllt von farbenfrohen Blüten, wird das Windrad dann zu einem besonderen Hingucker.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Körperschaftsteuer und Gewerbesteuer, Fachbücher von Christoph DrägerDer Autor vermittelt smart und fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben. Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie verdeckte Gewinnausschüttung, Beteiligungserträge, Zins- und Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung. Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer. In der 2. Auflage durchgängig aktualisiert mit den Änderungen unter anderem durch das JStG 2024, Steuerfortentwicklungsgesetz, Wachstumschancengesetz, das Kreditzweitmarkförderungsgesetz und das Mindestbesteuerungsrichtlinie-Umsetzungsgesetz. Rechtsstand: Februar 2025. Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leserinnen und Leser schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
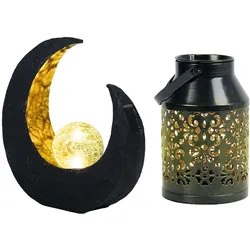
Gartendeko Solarleuchte LED Blumentopf Pflanzgefäß Außenleuchte Mondsichel Solardeko, 6-8 Stunden, 2er SetBeschreibung Diese außergewöhnlichen Solarleuchten werden zum Blickfang in Ihrem Garten. Die schwarze Kunststoffleuchte in Form einer Mondsichel ist ein dekorativer Hingucker in Ihrem Garten, Ihrer Terrasse oder auf Ihrem Balkon. Den Tag über lädt sie sich auf und am Abend gibt sie ein romantisches Licht ab, dass zum Träumen verführt. Dank IP44 ist diese Solarlampe bestens für den Außenbereich geeignet. Die Laterne aus schwarzem Metall im Blumen Design lässt sich hinstellen und dank des Bügels auch aufhängen. Somit können Sie die Außenlampe als dekorative Beleuchtung z.B. auf den Gartentisch stellen oder auf dem Balkon aufhängen. Durch die Schutzart IP44 ist die Gartenleuchte gegen Spritzwasser geschützt und somit für den Einsatz im Außenbereich geeignet. Des weiteren ist ein Topf enthalten in dem Sie z.B. Blumen pflanzen können. Der integrierten Akkus werden tagsüber aufgeladen und dadurch leuchten die Solarlampen bei einsetzender Dämmerung für 6-8 Stunden und erhellt Ihren Außenbereich. Die LED Leuchtmittel sind fest in den Leuchten verbaut. Im Lieferumfang sind zwei Solarleuchten (1x Mondsichel, 1x Pflangefäß) enthalten. Details Mondsichel • Lampentyp: Solarleuchte • Material: Kunststoff, Glas • Farbe: Schwarz, Gold • Design: Halbmond • Schutzart: IP44 • Leuchtdauer: ca. 6-8 Stunden • Akku enthalten. 1xAA • Länge x Breite x Höhe in cm: 29,4x9x30,5 cm • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Spannung: 1,2V (Volt) Details Pflanzgefäß • Lampentyp: Solarleuchte • Material: Metall • Farbe: schwarz • Akku enthalten: AAA, 1,2V , 200mAh • Schalter • Dämmerungssensor • Pflanzgefäß • Leuchtdauer ca. 6-8 Stunden • Schutzart: IP44 • Durchmesser x Höhe in cm: 10x16 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Lichtfarbe: weiß Material: Kunststoff, Glas, Metall Farbe: Schwarz, Design: Halbmond, Pflanzgefäß Leuchtdauer: ca. 6-8 Stunden25,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
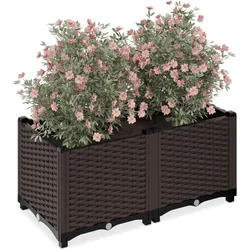
Relaxdays, Blumentopf, PflanzkübelDer Pflanzkübel von Relaxdays ist eine praktische und stilvolle Lösung für Garten, Balkon oder Terrasse. Mit seiner robusten Konstruktion aus beständigem Kunststoff in Rattan-Optik bietet er nicht nur eine ansprechende Ästhetik, sondern auch eine hohe Funktionalität. Der Kübel ist in verschiedenen Grössen erhältlich, sodass er sich optimal an die individuellen Bedürfnisse anpassen lässt. Die durchdachte Gestaltung ermöglicht eine einfache Handhabung und Pflege der Pflanzen. Dank der stabilen Füsse ist der Kübel auch für den Aussenbereich geeignet und sorgt dafür, dass die Pflanzen stets gut belüftet sind. Ob für Blumen, Kräuter oder kleine Sträucher, dieser Pflanzkübel ist eine vielseitige Ergänzung für jeden Aussenbereich und trägt zur Verschönerung des Wohnraums bei. Die klare und informative Produktbeschreibung erleichtert die Auswahl und den Vergleich mit anderen Modellen, sodass du die perfekte Lösung für dein Zuhause findest. - Robuste Konstruktion aus beständigem Kunststoff - Vielseitig einsetzbar für Garten, Balkon und Terrasse - Erhältlich in verschiedenen Grössen für individuelle Bedürfnisse - Stabile Füsse sorgen für optimale Belüftung der Pflanzen.45,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.